Gli italiani pagano sempre più in digitale (e sempre più a rate). Cosa raccontano i nuovi dati del Politecnico
Pagamenti digitali in Italia: una crescita che cambia il mercato
Nel 2025 si sono raggiunti i 518 miliardi di euro di transazioni, il 7% in più rispetto al 2024. È il dato da cui partire per comprendere l’evoluzione dei pagamenti digitali in Italia, fotografata dalla recente ricerca del Politecnico di Milano. Nel 2025, carte e wallet hanno regolato il 45% del valore dei consumi, guadagnando due punti percentuali sull’anno precedente, mentre il contante è sceso dal 41% al 38%. Non si tratta quindi soltanto di una crescita degli importi: cambia il peso dei diversi strumenti con cui gli italiani effettuano i propri acquisti. Per chi gestisce un punto vendita, questi numeri suggeriscono di guardare ai pagamenti elettronici come a una componente dell’offerta commerciale, e non più come a un semplice passaggio operativo. La domanda da porsi non è più soltanto «quali strumenti accettiamo?», ma «quanto è semplice, per il cliente, completare l’acquisto?». Da questa prospettiva, rapidità, possibilità di scelta e chiarezza delle condizioni diventano elementi su cui costruire e migliorare l’esperienza di vendita.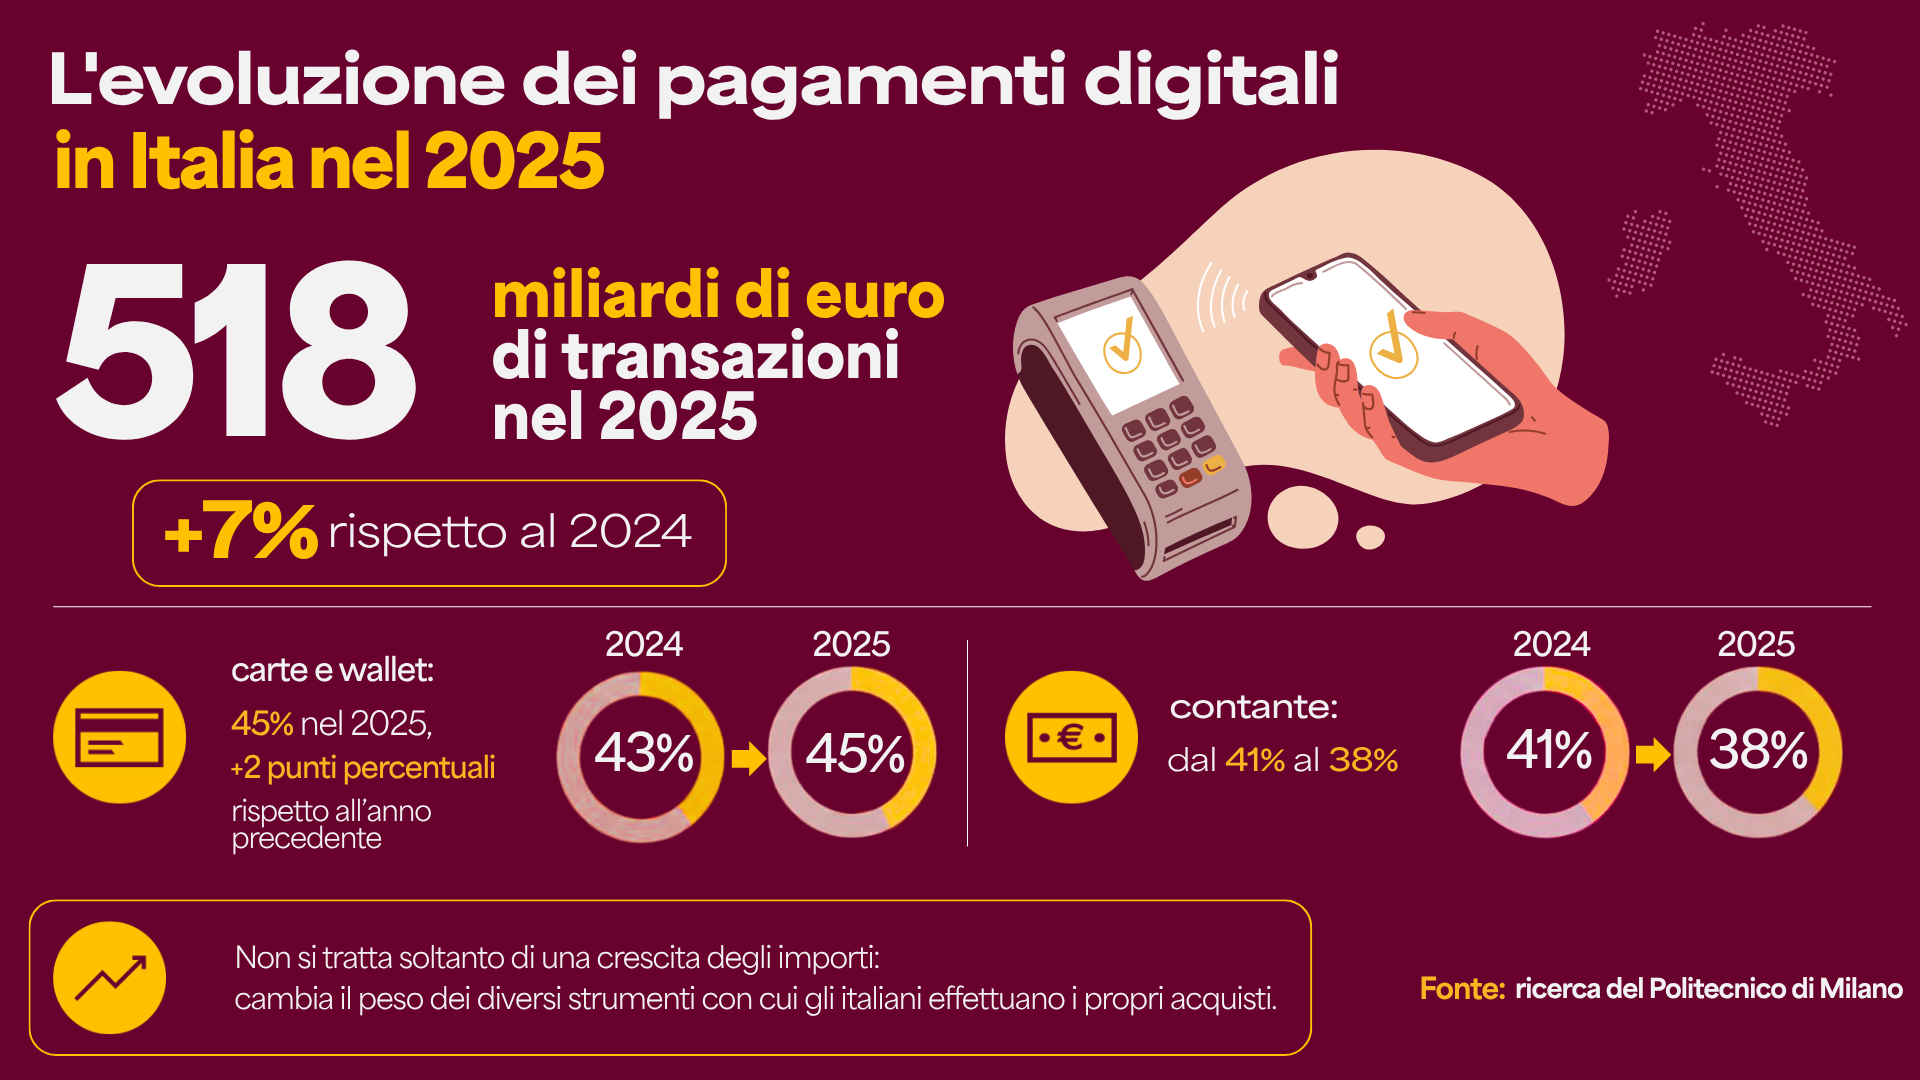
Smartphone e wearable: il digitale entra nel negozio
Una delle evidenze più interessanti riguarda proprio gli acquisti nei negozi fisici. Secondo lo studio, i pagamenti tramite smartphone e dispositivi wearable raggiungono 68,3 miliardi di euro nel 2025, contro i 48,5 miliardi del 2024: un aumento del 41%. Il 95% degli acquisti passa dalle app NFC, che consentono di pagare avvicinando il dispositivo al terminale. Il digitale, dunque, non coincide con l’eCommerce: accompagna il consumatore anche davanti alla cassa.
Innovare il pagamento non significa necessariamente cambiare l’intero modello di negozio, ma rendere più naturale un momento già presente nel percorso d’acquisto. Pensiamo a un cliente che ha ricevuto assistenza, confrontato due prodotti e scelto quello più adatto: la fase finale dovrebbe mantenere la stessa qualità del servizio. È qui che una procedura intuitiva può dare continuità alla relazione costruita durante la vendita, senza introdurre passaggi poco chiari o difficoltà evitabili.
Buy Now Pay Later in Italia: transazioni per quasi 10 miliardi di euro
Accanto alla scelta dello strumento, acquista rilevanza la possibilità di distribuire il pagamento nel tempo. Il Buy Now Pay Later in Italia raggiunge 9,9 miliardi di euro di transazioni nel 2025, rispetto ai 6,8 miliardi dell’anno precedente, con una crescita del 45%. I dati indicano inoltre che il servizio è utilizzato dal 17% degli italiani. Il BNPL in Italia rappresenta quindi un segmento da osservare con attenzione, pur senza confonderlo con la totalità degli acquisti a rate. La dilazione di pagamento, infatti, introduce una possibilità diversa rispetto al pagamento in un’unica soluzione: acquistare un bene o un servizio distribuendo l’importo complessivo in comode rate. Per un esercente, l’opportunità è di presentarla non come un invito a spendere di più, ma come un’alternativa flessibile, trasparente e accessibile a tutti.
Nuovi comportamenti d’acquisto: scegliere come e quando pagare
Sulle modalità di acquisto degli italiani, i dati dell’Osservatorio suggeriscono due direzioni complementari: una maggiore familiarità con le interfacce digitali e un interesse crescente per la flessibilità del pagamento. La ricerca mostra anche un segnale rivolto al futuro: un italiano su sei si dichiara disposto ad affidare il pagamento a un agente di intelligenza artificiale. È una disponibilità dichiarata, non un comportamento già diffuso, ma apre una riflessione su quanto il pagamento possa integrarsi nel percorso d’acquisto. Per i retailer, la risposta non deve essere inseguire ogni novità: conviene partire dalle esigenze che emergono durante la vendita. Il cliente cerca velocità? Vuole distribuire la spesa? Ha bisogno di capire meglio il funzionamento della soluzione proposta? Sono domande utili per progettare un servizio coerente, online e in negozio. Il valore non risiede nella quantità di opzioni disponibili, ma nella capacità di renderle riconoscibili e facili da utilizzare. Anche il personale ha un ruolo: spiegare bene le modalità di pagamento disponibili per accompagnare la scelta, senza sostituirsi al cliente.
PagoDIL: flessibilità per il cliente, una leva per il business
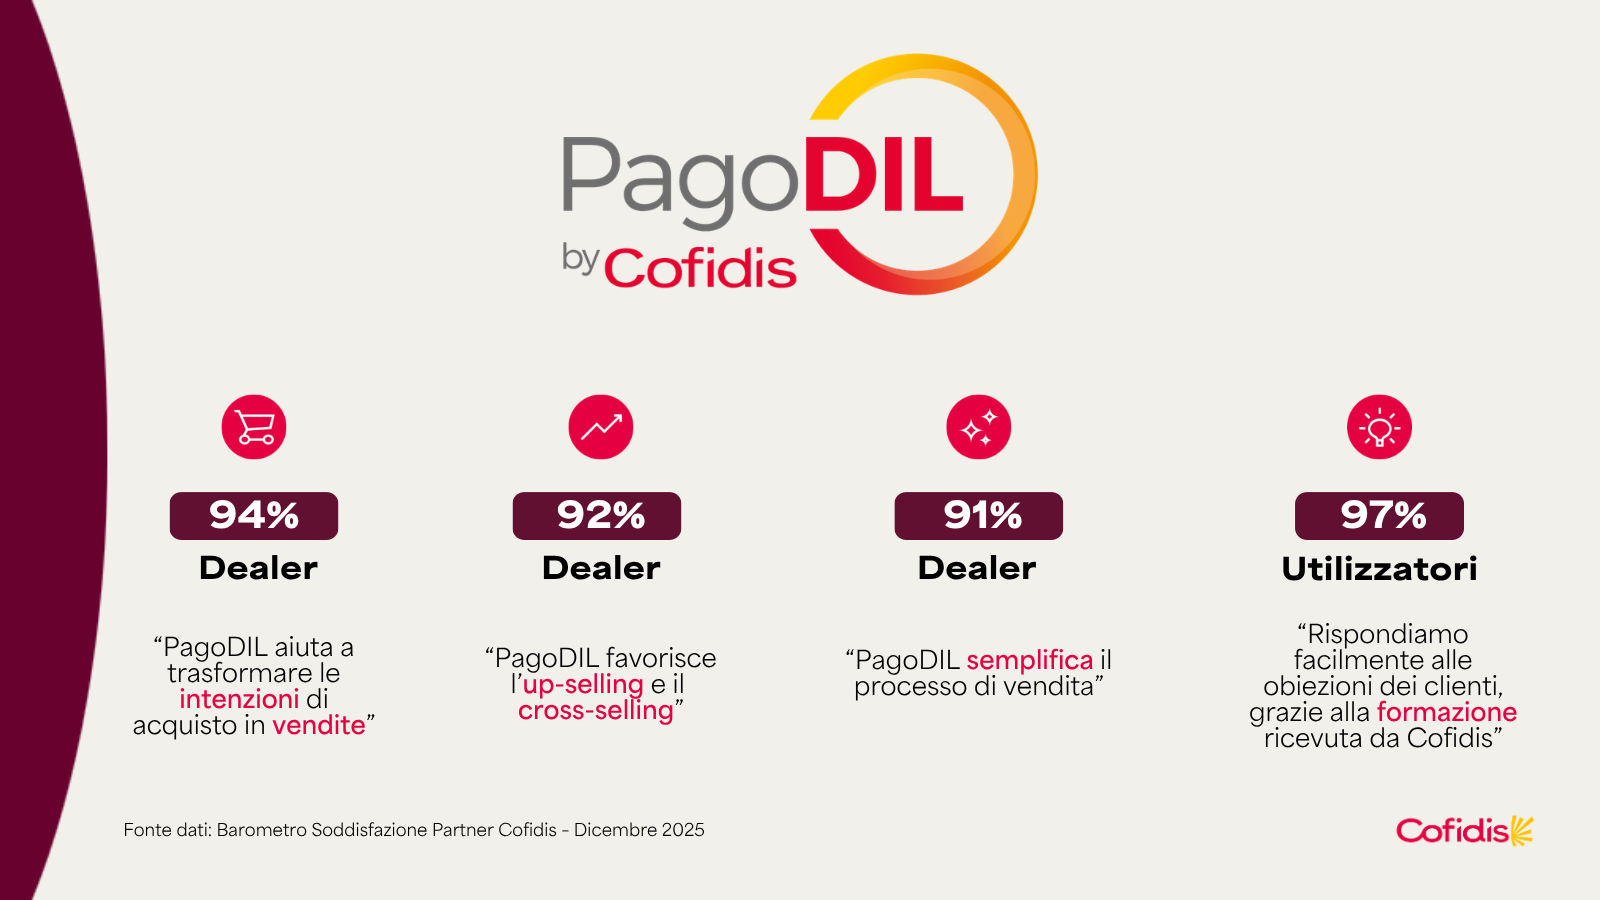
È in questo scenario che si inserisce PagoDIL, la soluzione di pagamento dilazionato di Cofidis, disponibile sia in negozio che su eCommerce. Il cliente può suddividere l’importo dell’acquisto senza costi e interessi mentre l’esercente beneficia di un incasso sicuro e immediato, e di un esito della richiesta in tempo reale.
Per il punto vendita, significa poter affiancare alla consulenza sul prodotto un’alternativa di pagamento concreta, utile quando il pagamento in un’unica soluzione costituisce un ostacolo alla decisione. La proposta può essere illustrata durante il confronto, così da lasciare il tempo necessario per valutarla, anziché introdurla soltanto alla cassa. Per gli acquisiti online, la possibilità di pagare a rate può essere quella leva che aiuta a completare il checkout quando un utente è indeciso sul prezzo. In entrambi i casi, rappresenta uno strumento per ampliare le possibilità offerte al cliente e supportare il completamento dell’acquisto, attraverso una procedura semplice, veloce e interamente digitale.
Vuoi offrire ai tuoi clienti un’esperienza di pagamento più flessibile? Scopri PagoDIL e le soluzioni dedicate ai partner sul sito di Cofidis.